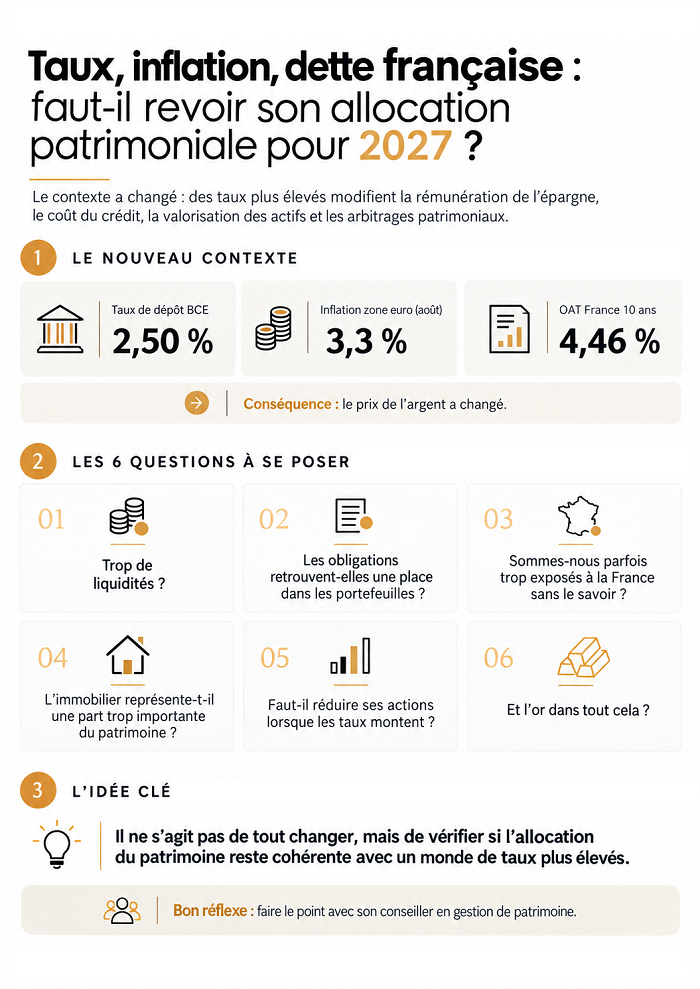
Taux, inflation, dette française : faut-il revoir son allocation patrimoniale pour 2027 ?
Hausse des taux de la BCE, retour de l’inflation, énergie plus chère, tensions sur la dette française … L’environnement économique a sensiblement évolué ces derniers mois. Pour les épargnants, cela ne signifie pas qu’il faut tout remettre en cause. Mais à l’approche de 2027, il peut être utile de vérifier si la répartition de son patrimoine est toujours adaptée à ses objectifs et au nouveau contexte.
8 min de lecture
Publié le 16 septembre 2026

Pendant de nombreuses années, les épargnants ont évolué dans un monde où les taux d’intérêt étaient très faibles.
Emprunter coûtait peu cher, les placements obligataires rapportaient peu et les investisseurs étaient souvent incités à se tourner davantage vers l’immobilier ou les actions pour rechercher du rendement.
Aujourd’hui, le paysage est différent.
La Banque centrale européenne vient de relever son taux de dépôt à 2,50 %. Elle prévoit une inflation moyenne de 3,00 % en 2026 et de 2,50 % en 2027. Dans la zone euro, l’inflation a atteint 3,30 % en août, notamment en raison de la hausse des prix de l’énergie.
En France, un autre sujet retient l’attention : la dette publique et son coût de financement. Le rendement de l’emprunt d’État français à dix ans – autrement dit le taux auquel l’État français emprunte sur cette durée sur les marchés – a atteint 4,46 %.
Pourquoi est-ce important pour un épargnant ?
Parce que les taux d’intérêt influencent progressivement presque toutes les composantes d’un patrimoine : rémunération de l’épargne, obligations, fonds en euros, crédit immobilier, valorisation des actions ou encore capacité des États et des entreprises à se financer.
Il n’est donc pas question de bouleverser son patrimoine à chaque mouvement de marché. En revanche, cette actualité donne peut-être l’occasion de se poser quelques bonnes questions.
- Garde t’on trop d’argent disponible ?
- Les obligations retrouvent-elles une place dans les portefeuilles ?
- Sommes-nous parfois trop exposés à la France sans le savoir ?
- L’immobilier représente-t-il une part trop importante du patrimoine ?
- Faut-il réduire ses actions lorsque les taux montent ?
- Et l'or dans tout cela ?
- L'enjeu pour 2027 : préparer son patrimoine à plusieurs scénarios
Première question : garde-t-on trop d’argent disponible ?
Conserver une épargne de précaution est indispensable.
Elle permet de faire face à une dépense imprévue, de financer un projet à court terme ou tout simplement de conserver une marge de sécurité. Mais il faut distinguer cette épargne utile des liquidités qui restent durablement sur des supports très peu rémunérés sans objectif précis.
Pourquoi ?
Parce que l’inflation réduit progressivement ce que cet argent permet d’acheter.
Prenons un exemple très simple. Si votre épargne rapporte 1 % pendant que les prix augmentent de 3 %, votre capital progresse bien en euros, mais son pouvoir d’achat diminue en réalité d’environ 2 %. Sur 100.000 euros, l’écart représente environ 2.000 euros de pouvoir d’achat sur une année, avant même de tenir compte de la fiscalité.
Cela ne veut évidemment pas dire qu’il faut investir toutes ses liquidités.
La bonne approche consiste plutôt à séparer son patrimoine en fonction de ses besoins : l’argent dont on peut avoir besoin rapidement doit rester facilement disponible ; celui dont on n’a pas besoin avant plusieurs années peut éventuellement être investi sur des supports offrant davantage de potentiel, en acceptant un niveau de risque adapté.
La première question à se poser est donc assez simple : combien dois-je réellement conserver disponible et quelle partie de mon épargne peut travailler à plus long terme ?
Deuxième question : les obligations retrouvent-elles une place dans les portefeuilles ?
Pendant longtemps, les obligations rapportaient peu.
Pour de nombreux épargnants, elles présentaient donc un intérêt limité : le rendement proposé semblait parfois trop faible par rapport au risque pris.
La situation a changé avec la remontée des taux.
Une obligation est, pour simplifier, un prêt accordé à un État ou à une entreprise. En contrepartie, l’investisseur perçoit généralement des intérêts et récupère son capital à l’échéance, sous réserve bien entendu que l’émetteur soit en mesure de le rembourser.
Avec des taux désormais plus élevés, certaines obligations peuvent à nouveau offrir des niveaux de rendement intéressants.
Les obligations d’entreprises de très bonne qualité en zone euro paient aujourd’hui des coupons qui oscillent 2.5% et 4.5% sur des maturités allant de 2 ans à 20 ans, alors que plusieurs Etats de la zone euro servent des coupons largement > 4% à 10 ans.
Les obligations peuvent remplir plusieurs fonctions dans un patrimoine : apporter des revenus réguliers, diversifier une poche d’actions ou préparer une dépense prévue dans quelques années.
Il faut toutefois rester attentif à leur durée.
Une obligation à longue échéance est généralement plus sensible aux mouvements des taux. Si les taux continuent de monter, sa valeur peut baisser davantage à court terme. À l’inverse, une baisse des taux peut lui être favorable.
Prenons une obligation d’une entreprise privée à 20 ans, avec un coupon de 4,50 %. Elle vaut 100 au moment de son émission. Si les taux du marché montent à 5,50 %, son prix peut baisser autour de 88. S’ils redescendent à 3,50 %, il peut au contraire remonter autour de 114. Cette variation compte surtout si l’on revend l’obligation avant son échéance. Si elle est conservée jusqu’au terme et que l’entreprise rembourse normalement sa dette, l’investisseur continue de percevoir ses coupons et récupère son capital selon les conditions prévues. À retenir : quand les taux montent, le prix des obligations baisse ; quand les taux baissent, il remonte.
L’idée n’est donc pas nécessairement de revenir massivement sur les obligations du jour au lendemain, mais de se demander si cette classe d’actifs, longtemps délaissée, ne mérite pas de retrouver une place dans certaines allocations.
Troisième question : sommes-nous parfois trop exposés à la France sans le savoir ?
Un épargnant français peut avoir une part très importante de son patrimoine liée à la France sans en avoir pleinement conscience.
Prenons un exemple.
Un couple possède sa résidence principale en France, un appartement locatif, travaille dans deux entreprises françaises, détient un fonds en euros et possède essentiellement des actions du CAC 40.
Chaque placement pris séparément peut parfaitement avoir du sens. Mais, mis bout à bout, une grande partie de son patrimoine dépend alors du même pays et donc, en partie, de la même économie, de la même fiscalité et du même environnement politique.
La hausse du coût de la dette française rappelle l’intérêt de regarder cette concentration.
Cela ne signifie évidemment pas qu’il faudrait se détourner des actifs français.
Diversifier n’est pas parier contre la France.
Il s’agit simplement de ne pas mettre tous ses œufs dans le même panier. Détenir également des entreprises et des obligations de différentes zones géographiques permet de moins dépendre d’un seul scénario économique.
C’est exactement le même principe que pour un portefeuille composé de plusieurs entreprises plutôt que d’une seule.
Quatrième question : l’immobilier représente-t-il une part trop importante du patrimoine ?
La pierre conserve une place particulière dans le patrimoine des Français.
Et pour de bonnes raisons : une résidence principale répond d’abord à un besoin de logement, l’immobilier locatif peut apporter des revenus et le crédit permet d’acquérir un actif en mobilisant seulement une partie de son capital au départ.
Mais l’immobilier présente aussi une caractéristique importante : il est peu liquide.
Il est beaucoup plus facile de vendre une partie d'un portefeuille financier que 15 % d'un appartement.
Prenons le cas d'un patrimoine de 1 million d'euros composé de 700.000 euros d'immobilier et de 300.000 euros de placements financiers. Dans les faits, 70 % du patrimoine sont exposés à une seule classe d'actifs.
Ce n'est pas nécessairement trop. Tout dépend de l'âge, des revenus, des projets, de l'endettement et des objectifs de la famille.
Mais la hausse du coût du crédit, les dépenses de travaux, la fiscalité immobilière ou encore les nouvelles contraintes énergétiques rendent utile cette réflexion. Car dans le même temps, la remontée des taux rend aussi certaines alternatives financières plus attractives. Lorsque des obligations ou des placements prudents offrent de nouveau des rendements significatifs, l’immobilier n’est plus le seul actif susceptible de procurer du revenu.
La question n'est donc pas forcément : « dois-je vendre mon immobilier ? »
Elle est plutôt : la place occupée par l'immobilier dans mon patrimoine reste-t-elle cohérente avec mes besoins futurs ?
Cinquième question : faut-il réduire ses actions lorsque les taux montent ?
Là encore, il faut éviter les réponses trop simples.
Les actions restent l'un des principaux moteurs de création de valeur sur le long terme. Une hausse des taux ne signifie donc pas qu'il faudrait automatiquement les vendre.
Mais toutes les entreprises ne sont pas affectées de la même manière.
Une société très endettée devra par exemple supporter un coût plus élevé lorsqu'elle renouvellera ses emprunts. Une entreprise solide, rentable, disposant de beaucoup de trésorerie et capable d'augmenter ses prix pourra généralement mieux absorber ce nouvel environnement.
Prenons deux exemples.
DigitalRealty, l’un des grands opérateurs mondiaux de data centers, est directement porté par la croissance du cloud et de l’IA. Mais son activité nécessite beaucoup de capitaux : construction des centres de données, équipements, raccordements électriques. Fin juin 2026, le groupe affichait environ 18,6 milliards de dollars de dette (4,7 fois son EBITDA). Une hausse durable des taux peut donc renchérir progressivement son coût de financement et peser sur sa rentabilité.
À l’inverse, Microsoft, également très exposé à l’IA, dispose de beaucoup plus de trésorerie et de profits pour financer leurs investissements. Fin juin 2026, le groupe détenait environ 76,8 milliards de dollars de trésorerie et placements à court terme, pour environ 40 milliards de dollars de dette financière, et avait dégagé près de 134 milliards de dollars de bénéfice net sur l’exercice. Il peut donc plus facilement absorber une hausse du coût de l’argent tout en continuant à investir massivement dans l’intelligence artificielle.
Les taux jouent également sur l'arbitrage des investisseurs.
Si un placement relativement prudent rapporte 4 %, certains investisseurs seront logiquement moins enclins à prendre beaucoup de risques pour espérer obtenir seulement un peu plus en Bourse.
La question à se poser n'est donc pas simplement : « combien ai-je d'actions ? »
Il faut aussi regarder quelles actions, dans quelles régions du monde, dans quels secteurs et avec quel niveau de risque.
Pour un investisseur de long terme, il s'agit donc moins de sortir des marchés que de vérifier que la composition de son portefeuille reste cohérente avec son horizon et sa capacité à supporter les fluctuations.
Et l'or dans tout cela ?
Dans les périodes d'incertitude, l'or revient presque toujours dans les conversations.
S’il est considéré comme une valeur refuge, c’est d’abord parce qu’il ne dépend directement ni de la santé financière d’une entreprise, ni de la capacité d’un État à rembourser sa dette.
L’or est également un actif rare, reconnu et échangeable partout dans le monde. Son offre augmente lentement, ce qui lui permet de conserver une certaine valeur dans le temps lorsque les investisseurs s’inquiètent de l’inflation, de la solidité des monnaies ou de tensions géopolitiques.
Autre particularité : dans certaines phases de stress, l’or peut évoluer différemment des actions ou des obligations. Il peut donc contribuer à diversifier un patrimoine et à amortir certains chocs de marché.
Après avoir atteint un record historique supérieur à 5.400 dollars l’once au début de l’année 2026, l’or évolue aujourd’hui autour de 4.350 à 4.400 dollars l’once. Il a donc corrigé d’environ 20 % depuis son sommet, mais reste très au-dessus de ses niveaux d’il y a quelques années.
Mais l'or a aussi une limite simple à comprendre : il ne verse ni intérêt ni dividende.
Une obligation peut procurer un coupon, une action peut distribuer un dividende et un bien immobilier peut produire un loyer. L'or, lui, ne génère pas directement de revenu. Pour gagner de l'argent, il faut essentiellement que sa valeur progresse.
Il peut donc avoir une place dans certains patrimoines, notamment comme actif de diversification, mais il est rarement destiné à constituer le cœur d'une stratégie patrimoniale.
L'enjeu pour 2027 : préparer son patrimoine à plusieurs scénarios
Bien entendu, personne ne sait avec certitude quel sera l'environnement économique de 2027.
L'inflation peut rester élevée plus longtemps que prévu. Elle peut aussi diminuer.
Les taux peuvent encore monter, mais un ralentissement économique pourrait également conduire les banques centrales à les réduire.
Les marchés actions peuvent traverser des périodes difficiles puis rebondir. L'immobilier peut évoluer très différemment d'une région à l'autre.
Dans ces conditions, vouloir construire son patrimoine autour d'une seule prévision est probablement l'une des stratégies les plus risquées.
La diversification prend alors tout son sens.
Elle consiste à répartir son patrimoine entre plusieurs types d'actifs qui ne réagissent pas nécessairement de la même façon aux événements : des liquidités pour les besoins immédiats, des placements prudents ou obligataires pour certains objectifs, des actions pour rechercher de la croissance à long terme, de l'immobilier lorsqu'il conserve toute sa cohérence patrimoniale et, éventuellement, d'autres actifs de diversification.
L'objectif n'est pas d'avoir absolument toutes les classes d'actifs.
Il est de trouver le bon équilibre pour sa propre situation.
Car une personne de 35 ans qui épargne pour sa retraite, un couple de 55 ans qui prépare sa transmission et un retraité qui souhaite compléter ses revenus n'ont évidemment ni les mêmes besoins, ni le même horizon, ni la même capacité à prendre des risques.
Le bon moment pour faire le point
Revoir son allocation patrimoniale pour 2027 ne signifie donc pas qu'il faut tout vendre, tout arbitrer ou chercher à anticiper chaque mouvement des marchés.
Bien souvent, quelques ajustements suffisent.
L'essentiel est de vérifier que la répartition de son patrimoine reste cohérente avec ses projets, son horizon de placement, ses besoins de revenus, sa fiscalité et le niveau de risque que l'on est réellement prêt à accepter.
Et c'est probablement le principal enseignement de la période actuelle : lorsque l'environnement change, il est utile de s'assurer que sa stratégie patrimoniale évolue avec lui, sans précipitation.
À l'approche de 2027, le moment peut donc être bien choisi pour faire le point avec son conseiller en gestion de patrimoine. Un bilan permet de reprendre de la hauteur, d'identifier d'éventuels déséquilibres, de vérifier si les placements détenus répondent toujours aux objectifs fixés et, si nécessaire, de procéder à des ajustements progressifs plutôt qu'à des décisions prises dans l'urgence.
En matière de patrimoine, il ne s'agit pas de prévoir parfaitement l'avenir. Il s'agit surtout de construire une stratégie suffisamment solide et diversifiée pour pouvoir s'adapter lorsqu'il change.
Les noms des entreprises citées ne constituent pas un conseil d’investir ou de désinvestir dans ces sociétés de la part de la CARAC.
Découvrez nos actualités

Comment la CARAC soutient l'autonomie des personnes vulnérables
Mutuelle à mission, la CARAC s'engage aux côtés d'acteurs qui œuvrent chaque jour en faveur de l'autonomie et de l'inclusion des personnes vulnérables. En Bretagne comme en Île-de-France, ses partenariats avec le Centre mutualiste de Kerpape et l'association Valentin Haüy témoignent d'un engagement durable, fondé sur des valeurs de solidarité, d'innovation et d'accompagnement.
Lire la suite

